银行数字货币研究:数字人民币铺开以后银行数字货币研究:数字人民币铺开以后,商业银行的钱怎么管,商业银行的钱怎么管
数字人民币从试点走向全面铺开,商业银行的存款结构、支付清算、风控逻辑正在被重新改写。这不是概念,是正在发生的业务重构。
存款端的变化最直接。数字人民币是央行负债银行数字货币研究,不是商业银行存款。客户把资金存入数字钱包,这笔钱在银行报表里就从"存款"变成了"央行负债"。大行和中小银行冲击程度不同,中小银行过去靠结算资金沉淀吃饭,数字人民币流通快、资金在银行体系停留时间短,活期存款的稳定性面临实质性压力。
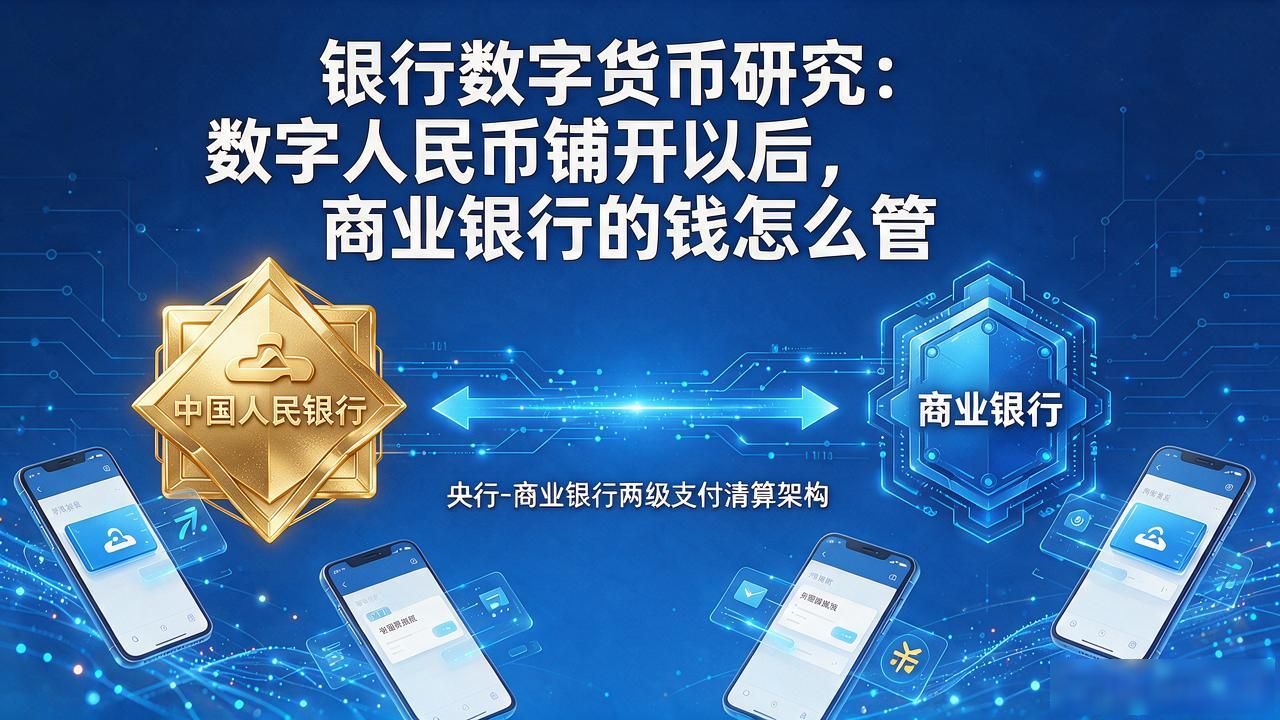
支付清算环节走的是"央行-商业银行"两级架构。银行不再只是支付通道的"二传手",而是直接面对客户的钱包运营方。这意味着要自建钱包系统、商户接入、差错处理,技术投入的量级和过去接入银联、支付宝完全不在一个级别。
风控层面,数字人民币支持可控匿名,小额匿名、大额可追溯。银行现有反洗钱模型建立在账户实名制和流水完整性上,匿名小额场景下,传统风险识别规则需要重建。交易碎片化、跨平台流转让单行视角的数据链断裂,联合建模成了刚需。
如果只把数字货币当"新产品上线"来推,就会低估它对负债端和IT架构的穿透性影响。真正该做的是把数字人民币纳入核心系统的头寸管理,重新设计存款利率策略,同时把钱包运营能力从外包转为自研,才能在下一轮竞争中守住自己的位置。
