央行数字货币gc正式落地,普通人的钱包和消费习惯要变了
干了十五年支付结算,从POS机到二维码再到央行数字货币,我见证了整个支付体系的迭代。央行数字货币gc的推进已经不是"要不要"的问题,而是"怎么落地"的问题。它跟现金一样是法定货币,但多了可编程、可追溯的特性,底座跟之前的电子支付完全不同。
在窗口日常央行数字货币gc正式落地,普通人的钱包和消费习惯要变了,已经有客户拿着数字人民币钱包来结账。跟扫码支付最大的不同在于离线支付——没信号、没网也能完成交易,这对跑街摊贩、偏远地区的用户来说意味着不再被网络卡住。我亲眼看到一位菜市场大姐用手机NFC碰了一下就付了钱,整个过程不到两秒。
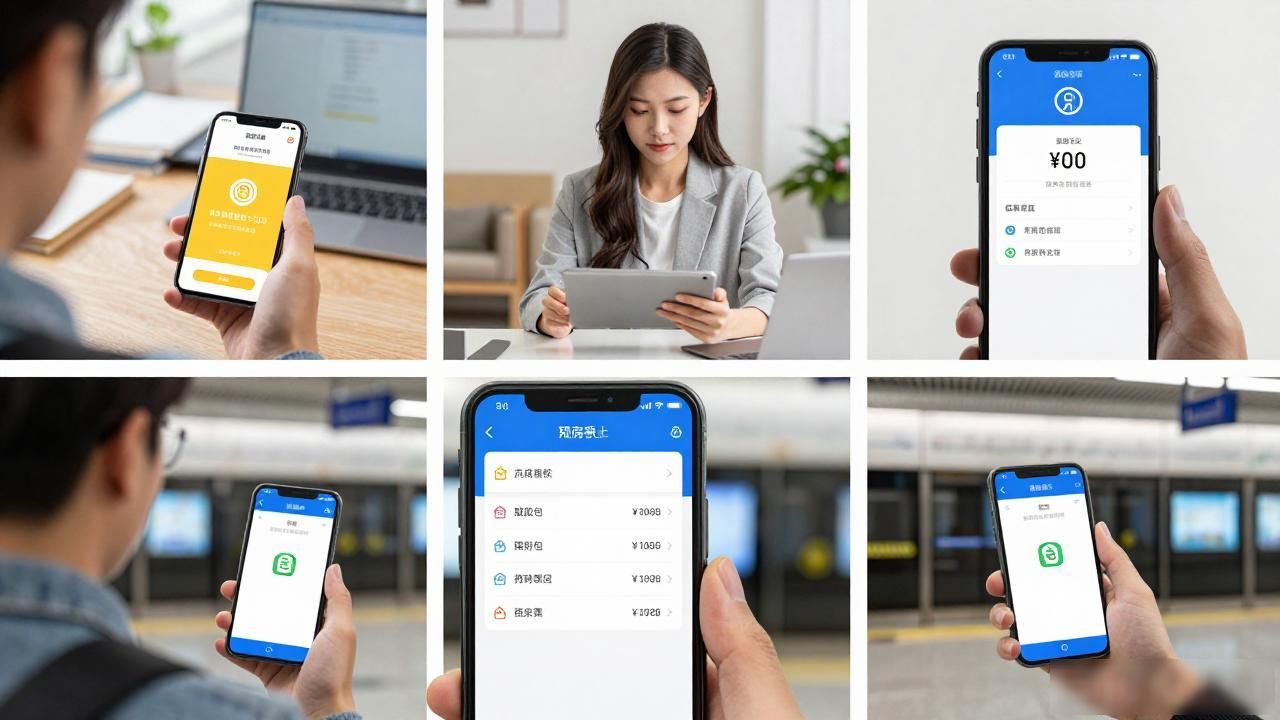
很多人觉得数字货币离自己很远,其实它已经嵌进日常。发工资、交房租、买地铁票,这些场景逐步接入。最关键的一点是匿名小额、实名大额的机制,日常买菜不用留痕,但大额交易银行端可追溯央行数字货币gc,隐私和监管之间设计上做了平衡。
商户那边,收款码要升级,结算周期和费率也在调整。我帮几家餐饮客户对接接口,发现对账逻辑跟传统银行卡不同,资金到账几乎是实时的,商户不用等T+1。这对现金流紧张的小店是实实在在的利好。
说句掏心窝的话,推行的速度比年初预期快,基层网点培训已经排到下半年,柜面系统也在改。这不是一个技术概念能概括的东西,它是支付基础设施的换代,就像当年从现金切到刷卡。你最近有没有试过用数字钱包付过款?
