央行推荐数字货币政策,普通人的存款和消费要发生什么变化
最近央行在多个公开场合力推数字货币政策,这已经不是实验室里的技术演示,而是真正要落到每个人账户里的变革。
从银行柜台的日常观察来看,数字人民币试点城市的商户扫码结算量已经翻倍。央行推荐的核心逻辑很清晰:让资金流转从依赖银行中介变成点对点直连央行推荐数字货币政策,普通人的存款和消费要发生什么变化,减少中间环节的费用损耗。对咱们普通用户来说,转账不再绑定特定银行卡,手机里的数字钱包本身就是账户。
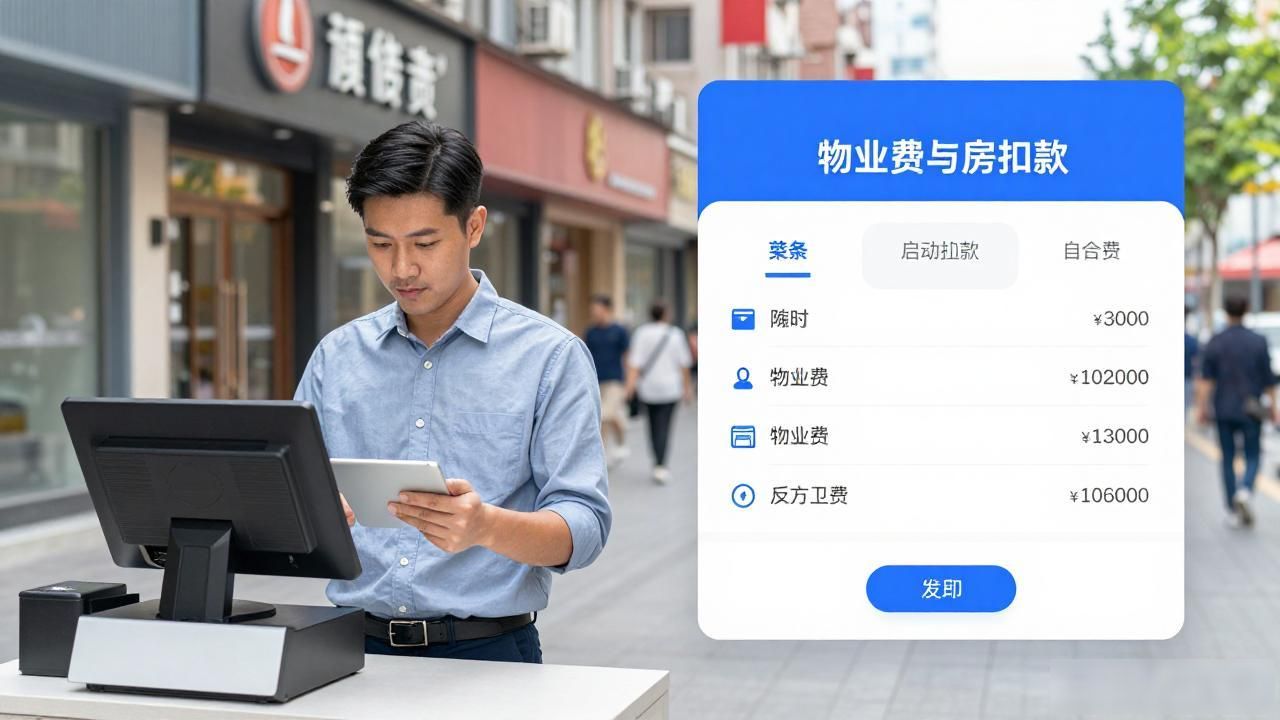
政策推动力度加大,配套法规也在加速落地。智能合约嵌入日常支付场景后,物业费、房租这类周期性扣款可以自动执行、无需手动操作,出错概率大幅下降。对街边开店的小老板来说,每天收付款对账的效率提升是实打实的好事。
别以为只是换了个支付入口。央行反复强调的可控匿名原则,意味着隐私保护是底线,同时反洗钱和税务追溯能力也同步升级。对高收入群体和经营性账户,监管颗粒度会明显更细,灰色地带的操作空间会被压缩。
在柜台后面干了十年,见过太多客户纠结现金够不够用。数字货币政策推进后,小额现金使用会逐步边缘化,但央行明确承诺保留现金通道。真正需要留意的,是数字身份与金融账户的深度绑定——你的信用记录、消费行为会被更完整地纳入系统央行推荐数字货币政策,方便但也不再那么"隐形"。
