
数字货币贷款业务流程全拆解:申请、风控、放款、回款怎么走
做了八年数字资产信贷,数字货币贷款业务流程我经手过上千单。说白了数字货币贷款业务流程,核心就是四个环节:申请、风控、放款、回款,每一步都卡在链上数据上。
客户提交申请时,平台会调取链上钱包地址和抵押代币数量,同时要求填写资金用途和还款期限。系统自动抓取该地址的历史交易记录,生成一份基础信用画像。这一步大概两到三分钟就能跑完,但数据必须全部上链存证,不可篡改是底线。
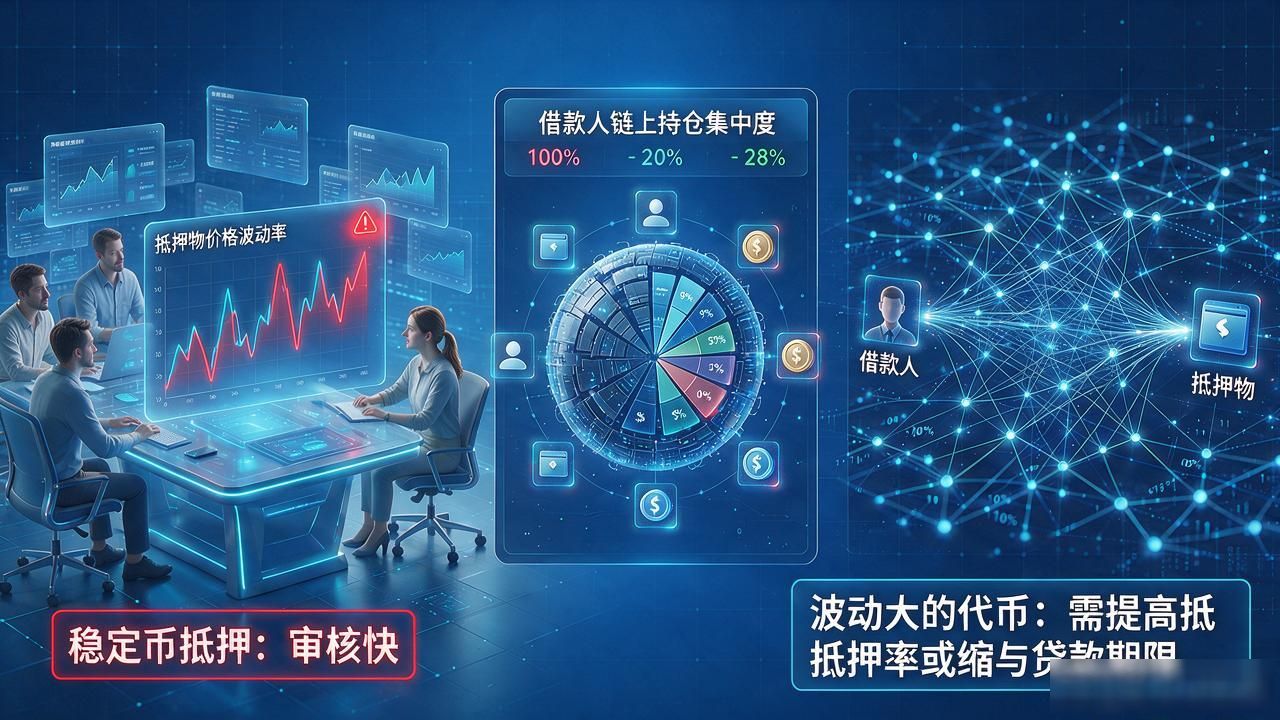
风控团队拿到系统初筛结果后,会重点盯三样东西:抵押物价格波动率、借款人链上持仓集中度、以及关联地址的资金流向。抵押物如果是稳定币,审核会快很多;碰上波动大的代币,平台会要求提高抵押率或者缩短贷款期限。
审核通过后,智能合约自动触发资金划转,放款几乎实时到账。客户在链上看到资产变动后数字货币贷款业务流程全拆解:申请、风控、放款、回款怎么走,系统同步生成电子借据,利率、到期日、违约条款全部写死在合约里,不用纸质文件,省掉一堆对账麻烦。
还款到期前,平台会在链上推送提醒。借款人逾期时,智能合约会自动启动处置机制,按约定价格把抵押物划转给平台,全程不用人工介入。正常还款的话,抵押物解冻,资金原路退回借款人钱包,整个闭环走完。
